Domain zugangsüberwachung.de kaufen?
Wir ziehen mit dem Projekt
zugangsüberwachung.de um.
Sind Sie am Kauf der Domain
zugangsüberwachung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zugangsüberwachung.de kaufen?
Wann greift die Betriebshaftpflicht?
Die Betriebshaftpflicht greift, wenn im Rahmen der betrieblichen Tätigkeiten Dritte geschädigt werden. Dies kann beispielsweise durch einen Unfall, eine fehlerhafte Dienstleistung oder ein beschädigtes Eigentum geschehen. Die Versicherung übernimmt dann die Kosten für Schadensersatzforderungen, die an das Unternehmen gestellt werden. Es ist wichtig, dass Unternehmen eine Betriebshaftpflichtversicherung abschließen, um sich vor finanziellen Risiken und Schadensersatzansprüchen zu schützen. Die genauen Leistungen und Bedingungen können je nach Versicherungsvertrag variieren, daher ist es ratsam, sich vorab genau zu informieren. **
Was zahlt die Betriebshaftpflicht?
Die Betriebshaftpflichtversicherung zahlt Schadensersatzansprüche, die Dritte gegen das versicherte Unternehmen geltend machen. Das können beispielsweise Personen-, Sach- oder Vermögensschäden sein, die während der betrieblichen Tätigkeit verursacht wurden. Die Versicherung übernimmt die Kosten für die Prüfung der Ansprüche, die Abwehr unberechtigter Forderungen sowie die Zahlung von berechtigten Schadensersatzansprüchen. Dadurch schützt die Betriebshaftpflicht das Unternehmen vor finanziellen Folgen von Schadensfällen und sichert dessen wirtschaftliche Existenz. Es ist wichtig, eine passende Betriebshaftpflichtversicherung abzuschließen, die auf die individuellen Risiken des Unternehmens zugeschnitten ist. **

Ähnliche Suchbegriffe für Betriebshaftpflicht
Top-Angebote
Produkte zum Begriff Betriebshaftpflicht:
-
Lehmann, Andreas: Authentifizierung und Autorisierung in der ITAuthentifizierung und Autorisierung in der IT , Grundlagen und Konzepte , Sport-Gewindefahrwerk > Sportfederung , Erscheinungsjahr: 20240216, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Lehmann, Andreas~Lubkowitz, Mark~Rehwaldt, Bernd, Keyword: Asymetrie; Authentifizierung; Autorisierung; Cloud; DSGVO; Edge Computing; Hashing; Informationssysteme OpenID; Internet of Things; Java; Microservices; OAuth; REST; SAML; Single Page Applications; XACML, Fachschema: Datenschutz~Datensicherheit~Datensicherung~Sicherheit / Datensicherheit~Hacker (EDV)~Datensicherheit / Netz, Fachkategorie: Computerkriminalität, Hacking~Netzwerksicherheit, Warengruppe: HC/Datenkommunikation/Netze/Mailboxen, Sender’s product category: BUNDLE, Länge: 241, Breite: 172, Höhe: 13, Gewicht: 418, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Günzburger Steigtechnik Zugangssicherung EinstiegsleiterHochhängbar, abschließbarLänge 3.140 mmNutzlänge ca. 2.340 mmPassend für Steighöhen ab 4,50 mKann bauseits max. um 2 Sprossen eingekürzt werdenAbstand Einstiegsebene bis Unterkante Rückenschutz min. 2.700 – max. 3.000 mm nach DIN 18799-3Informationen zu NachhaltigkeitskriterienUnternehmenszertifizierung: ISO 9001Unternehmenszertifizierung: ISO 14001Unternehmenszertifizierung: EN 1090Unternehmenszertifizierung: EcoVadisRoHSREACHDie MUNK Group arbeitet mit einem Code of ConductDas Lieferkettengesetz findet aufgrund unserer Größe keine AnwendungDie verwendeten Materialien sind der technischen Spezifikation aufgeführtRessourcenschonende Herstellung: eigene Photovoltaik-AnlagenEnergieeffizienter Verbrauch bei der Herstellung: LED-BeleuchtungReparaturfähigkeit, Langlebigkeit und Qualität: 15 Jahre Garantie auf Serienprodukte made in GermanyRecyclingfähigkeit: Unsere Produkte bestehen zum gr...178,35 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter


-
Wer braucht eine Betriebshaftpflicht?
Eine Betriebshaftpflichtversicherung ist für Unternehmen jeder Größe und Branche wichtig, da sie vor den finanziellen Folgen von Schadensersatzansprüchen Dritter schützt. Sowohl Selbstständige als auch große Unternehmen können von einer Betriebshaftpflicht profitieren, da sie im Falle von Personen-, Sach- oder Vermögensschäden einspringt. Besonders Unternehmen, die mit Kunden, Lieferanten oder Partnern in Kontakt stehen oder Dienstleistungen erbringen, sollten eine Betriebshaftpflicht abschließen. Auch Handwerker, Dienstleister, Gastronomen und Freiberufler sollten sich vor den Risiken im Geschäftsalltag schützen. Letztendlich kann eine Betriebshaftpflichtversicherung dazu beitragen, die Existenz eines Unternehmens im Schadensfall zu sichern. **
-
Welche Betriebshaftpflicht ist die beste?
Welche Betriebshaftpflicht die beste ist, hängt von verschiedenen Faktoren ab, wie der Branche, der Unternehmensgröße und den individuellen Risiken. Es ist wichtig, eine Versicherung zu wählen, die maßgeschneidert auf die Bedürfnisse des Unternehmens zugeschnitten ist und ausreichenden Schutz bietet. Eine umfassende Beratung durch einen Versicherungsexperten kann dabei helfen, die passende Betriebshaftpflichtversicherung zu finden. Zudem ist es ratsam, auf die Leistungen, Deckungssummen und Versicherungsbedingungen zu achten, um im Schadensfall optimal abgesichert zu sein. Letztendlich sollte die beste Betriebshaftpflichtversicherung diejenige sein, die ein gutes Preis-Leistungs-Verhältnis bietet und individuell auf die Bedürfnisse des Unternehmens zugeschnitten ist. **
-
Was deckt die Betriebshaftpflicht ab?
Die Betriebshaftpflichtversicherung deckt Schäden ab, die im Rahmen der betrieblichen Tätigkeit eines Unternehmens entstehen. Dazu gehören Personen-, Sach- und Vermögensschäden, die Dritten zugefügt werden. Die Versicherung übernimmt die Kosten für Schadensersatzansprüche, die aufgrund von fahrlässig verursachten Schäden entstehen. Sie schützt Unternehmen vor finanziellen Folgen, die durch Haftungsansprüche entstehen können und sichert somit die Existenz des Unternehmens. Es ist wichtig, dass Unternehmen sich gegen mögliche Haftungsrisiken absichern, um im Schadensfall nicht selbst für die Kosten aufkommen zu müssen. **
-
Wann zahlt die Betriebshaftpflicht nicht?
Die Betriebshaftpflichtversicherung zahlt in der Regel nicht, wenn Schäden vorsätzlich herbeigeführt wurden. Ebenso werden grob fahrlässige Handlungen oft nicht abgedeckt. Zudem können Schäden, die durch Verletzung gesetzlicher Vorschriften oder behördlicher Anordnungen entstehen, von der Versicherung ausgeschlossen sein. Auch Schäden, die durch Krieg, Kernenergie oder Naturkatastrophen verursacht werden, sind in der Regel nicht versichert. Es ist wichtig, die genauen Bedingungen der Betriebshaftpflichtversicherung zu kennen, um im Schadensfall nicht auf den Kosten sitzen zu bleiben. **


Was ist in der Betriebshaftpflicht versichert?
In der Betriebshaftpflichtversicherung sind Schäden abgedeckt, die im Rahmen der betrieblichen Tätigkeiten an Dritten verursacht werden. Dazu gehören Personen-, Sach- und Vermögensschäden, die durch Mitarbeiter, Maschinen oder Produkte des Unternehmens entstehen können. Die Versicherung übernimmt die Kosten für Schadensersatzansprüche sowie eventuelle Gerichts- und Anwaltskosten. Es ist wichtig, dass Unternehmen eine Betriebshaftpflichtversicherung abschließen, um sich vor finanziellen Risiken im Falle von Schadensfällen zu schützen. Die genauen Leistungen und Deckungsumfänge können je nach Versicherungsvertrag variieren, daher ist es ratsam, sich vor Vertragsabschluss ausführlich zu informieren. **
Was sind Vermögensschäden in der Betriebshaftpflicht?
Was sind Vermögensschäden in der Betriebshaftpflicht? Vermögensschäden beziehen sich auf finanzielle Verluste, die einem Dritten durch Handlungen oder Unterlassungen eines Unternehmens entstehen. In der Betriebshaftpflichtversicherung sind Vermögensschäden oft mitversichert, da sie neben Sach- und Personenschäden eine häufige Haftungsfolge im Geschäftsalltag darstellen. Beispiele für Vermögensschäden sind entgangener Gewinn, Rufschädigung oder finanzielle Einbußen aufgrund fehlerhafter Beratung oder Dienstleistung. Eine umfassende Betriebshaftpflichtversicherung sollte daher auch Vermögensschäden abdecken, um das Unternehmen vor finanziellen Risiken zu schützen. **
Top-Angebote
Produkte zum Begriff Betriebshaftpflicht:
-
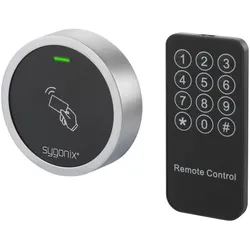
Sygonix, Zutrittskontrolle, RFID-Zugangskontrolle (Schlüsselkarte)Sicherer Zugang für 2.000 Kartenbesitzer Mit dem Sygonix Miniaturmodul in modernem und stylischem Metallgehäuse ist das RFID-Zugangskontrollsystem nach Schutzgrad IP66 witterungsgeschützt. So bietet es bis zu 2.000 Benutzern bei jeder Wetterlage Zugang, sofern sie über eine entsprechende RFID-Karte verfügen. Weitere clevere Features: Das System ist mit einem Vandalismusalarm ausgestattet und ein LED-Farbdisplay zeigt den Status des Kontrollsystems an, um optische Signale für die Zugangsgewährung oder -verweigerung zu erhalten. Zwei Generalkarten für das Hinzufügen sowie Löschen einer Zutrittsbefugnis sind neben dem Zugangskontrollmodul, einer Fernsteuerung mit Batterie, einer Diode, 2 Schrauben, 2 Dübel sowie einem Schraubenschlüssel zur Montage im Lieferumfang enthalten.33,22 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eura, Zutrittskontrolle, Türgriff mit Zugangskontrolle ELH-30H4 (Elektronische Zahlenkombination)Der Türgriff mit Zugangskontrolle EURA ELH-30H4 ist eine innovative Lösung für moderne Sicherheitsbedürfnisse. Dieser elektronische Schliesszylinder kombiniert Funktionalität mit einem ansprechenden Design in Schwarz. Er ermöglicht den Zugang über eine elektronische Zahlenkombination und bietet zusätzlich die Möglichkeit der Steuerung über eine Smartphone-App. Dank der Bluetooth-Technologie können Nutzer den Türgriff bequem aus der Ferne bedienen. Der batteriebetriebene Mechanismus sorgt für eine zuverlässige Energieversorgung, während die Kompatibilität mit dem Tuya Smart Home System eine nahtlose Integration in bestehende Smart Home Umgebungen ermöglicht. Der Türgriff ist ideal für alle, die Wert auf Sicherheit und Komfort legen und gleichzeitig moderne Technologie in ihren Alltag integrieren möchten. - Zugang über elektronische Zahlenkombination - App-Steuerung via Smartphone - Bluetooth-Technologie für einfache Bedienung - Kompatibel mit Tuya Smart Home System.189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lehmann, Andreas: Authentifizierung und Autorisierung in der ITAuthentifizierung und Autorisierung in der IT , Grundlagen und Konzepte , Sport-Gewindefahrwerk > Sportfederung , Erscheinungsjahr: 20240216, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Lehmann, Andreas~Lubkowitz, Mark~Rehwaldt, Bernd, Keyword: Asymetrie; Authentifizierung; Autorisierung; Cloud; DSGVO; Edge Computing; Hashing; Informationssysteme OpenID; Internet of Things; Java; Microservices; OAuth; REST; SAML; Single Page Applications; XACML, Fachschema: Datenschutz~Datensicherheit~Datensicherung~Sicherheit / Datensicherheit~Hacker (EDV)~Datensicherheit / Netz, Fachkategorie: Computerkriminalität, Hacking~Netzwerksicherheit, Warengruppe: HC/Datenkommunikation/Netze/Mailboxen, Sender’s product category: BUNDLE, Länge: 241, Breite: 172, Höhe: 13, Gewicht: 418, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann greift die Betriebshaftpflicht?
Die Betriebshaftpflicht greift, wenn im Rahmen der betrieblichen Tätigkeiten Dritte geschädigt werden. Dies kann beispielsweise durch einen Unfall, eine fehlerhafte Dienstleistung oder ein beschädigtes Eigentum geschehen. Die Versicherung übernimmt dann die Kosten für Schadensersatzforderungen, die an das Unternehmen gestellt werden. Es ist wichtig, dass Unternehmen eine Betriebshaftpflichtversicherung abschließen, um sich vor finanziellen Risiken und Schadensersatzansprüchen zu schützen. Die genauen Leistungen und Bedingungen können je nach Versicherungsvertrag variieren, daher ist es ratsam, sich vorab genau zu informieren. **
-
Was zahlt die Betriebshaftpflicht?
Die Betriebshaftpflichtversicherung zahlt Schadensersatzansprüche, die Dritte gegen das versicherte Unternehmen geltend machen. Das können beispielsweise Personen-, Sach- oder Vermögensschäden sein, die während der betrieblichen Tätigkeit verursacht wurden. Die Versicherung übernimmt die Kosten für die Prüfung der Ansprüche, die Abwehr unberechtigter Forderungen sowie die Zahlung von berechtigten Schadensersatzansprüchen. Dadurch schützt die Betriebshaftpflicht das Unternehmen vor finanziellen Folgen von Schadensfällen und sichert dessen wirtschaftliche Existenz. Es ist wichtig, eine passende Betriebshaftpflichtversicherung abzuschließen, die auf die individuellen Risiken des Unternehmens zugeschnitten ist. **
-
Wer braucht eine Betriebshaftpflicht?
Eine Betriebshaftpflichtversicherung ist für Unternehmen jeder Größe und Branche wichtig, da sie vor den finanziellen Folgen von Schadensersatzansprüchen Dritter schützt. Sowohl Selbstständige als auch große Unternehmen können von einer Betriebshaftpflicht profitieren, da sie im Falle von Personen-, Sach- oder Vermögensschäden einspringt. Besonders Unternehmen, die mit Kunden, Lieferanten oder Partnern in Kontakt stehen oder Dienstleistungen erbringen, sollten eine Betriebshaftpflicht abschließen. Auch Handwerker, Dienstleister, Gastronomen und Freiberufler sollten sich vor den Risiken im Geschäftsalltag schützen. Letztendlich kann eine Betriebshaftpflichtversicherung dazu beitragen, die Existenz eines Unternehmens im Schadensfall zu sichern. **
-
Welche Betriebshaftpflicht ist die beste?
Welche Betriebshaftpflicht die beste ist, hängt von verschiedenen Faktoren ab, wie der Branche, der Unternehmensgröße und den individuellen Risiken. Es ist wichtig, eine Versicherung zu wählen, die maßgeschneidert auf die Bedürfnisse des Unternehmens zugeschnitten ist und ausreichenden Schutz bietet. Eine umfassende Beratung durch einen Versicherungsexperten kann dabei helfen, die passende Betriebshaftpflichtversicherung zu finden. Zudem ist es ratsam, auf die Leistungen, Deckungssummen und Versicherungsbedingungen zu achten, um im Schadensfall optimal abgesichert zu sein. Letztendlich sollte die beste Betriebshaftpflichtversicherung diejenige sein, die ein gutes Preis-Leistungs-Verhältnis bietet und individuell auf die Bedürfnisse des Unternehmens zugeschnitten ist. **
Ähnliche Suchbegriffe für Betriebshaftpflicht
-
Günzburger Steigtechnik Zugangssicherung EinstiegsleiterHochhängbar, abschließbarLänge 3.140 mmNutzlänge ca. 2.340 mmPassend für Steighöhen ab 4,50 mKann bauseits max. um 2 Sprossen eingekürzt werdenAbstand Einstiegsebene bis Unterkante Rückenschutz min. 2.700 – max. 3.000 mm nach DIN 18799-3Informationen zu NachhaltigkeitskriterienUnternehmenszertifizierung: ISO 9001Unternehmenszertifizierung: ISO 14001Unternehmenszertifizierung: EN 1090Unternehmenszertifizierung: EcoVadisRoHSREACHDie MUNK Group arbeitet mit einem Code of ConductDas Lieferkettengesetz findet aufgrund unserer Größe keine AnwendungDie verwendeten Materialien sind der technischen Spezifikation aufgeführtRessourcenschonende Herstellung: eigene Photovoltaik-AnlagenEnergieeffizienter Verbrauch bei der Herstellung: LED-BeleuchtungReparaturfähigkeit, Langlebigkeit und Qualität: 15 Jahre Garantie auf Serienprodukte made in GermanyRecyclingfähigkeit: Unsere Produkte bestehen zum gr...178,35 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
MUNK Zugangssicherung-Abschlusstür, Metall, silberZugangssicherung-Abschlusstür, Metall, silber. Anlieferung = vormontiert, Endmontage bauseits. Material = Stahlblech, verzinkt. Farbe = -. Produkttyp = Mehrzweckleitern. Zolltarifnummer = 73089098. Herkunftsland = DEU. Bruttogewicht = 19.98 kg. Gewicht = 16.98 kg. - Abschlusstüre mit Blechbeplankung - Absperrbar durch mitgeliefertes Vorhängeschloss (inkl. zwei Schlüssel) - Durchstiegssperre im oberen Bereich - Anschlag links und rechts möglich - Abstand Einstiegsebene bis Unterkante Rückenschutz min. 2700 - max. 3000 mm nach DIN 18799-3577,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MUNK Zugangssicherung drehbar Stahl verzinktZustiegssicherungen für Fluchtleitern nach DIN 14094-1 Durch die manuelle Betätigung des Kipphebels wird die mechanische Verriegelung der Zustiegssicherung über eine Federmechanik geöffnet und durch eine automatische Verriegelung per Hand geschlossen Einsetzbar bei Notleiteranlagen Material Stahl verzinkt773,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was deckt die Betriebshaftpflicht ab?
Die Betriebshaftpflichtversicherung deckt Schäden ab, die im Rahmen der betrieblichen Tätigkeit eines Unternehmens entstehen. Dazu gehören Personen-, Sach- und Vermögensschäden, die Dritten zugefügt werden. Die Versicherung übernimmt die Kosten für Schadensersatzansprüche, die aufgrund von fahrlässig verursachten Schäden entstehen. Sie schützt Unternehmen vor finanziellen Folgen, die durch Haftungsansprüche entstehen können und sichert somit die Existenz des Unternehmens. Es ist wichtig, dass Unternehmen sich gegen mögliche Haftungsrisiken absichern, um im Schadensfall nicht selbst für die Kosten aufkommen zu müssen. **
-
Wann zahlt die Betriebshaftpflicht nicht?
Die Betriebshaftpflichtversicherung zahlt in der Regel nicht, wenn Schäden vorsätzlich herbeigeführt wurden. Ebenso werden grob fahrlässige Handlungen oft nicht abgedeckt. Zudem können Schäden, die durch Verletzung gesetzlicher Vorschriften oder behördlicher Anordnungen entstehen, von der Versicherung ausgeschlossen sein. Auch Schäden, die durch Krieg, Kernenergie oder Naturkatastrophen verursacht werden, sind in der Regel nicht versichert. Es ist wichtig, die genauen Bedingungen der Betriebshaftpflichtversicherung zu kennen, um im Schadensfall nicht auf den Kosten sitzen zu bleiben. **
-
Was ist in der Betriebshaftpflicht versichert?
In der Betriebshaftpflichtversicherung sind Schäden abgedeckt, die im Rahmen der betrieblichen Tätigkeiten an Dritten verursacht werden. Dazu gehören Personen-, Sach- und Vermögensschäden, die durch Mitarbeiter, Maschinen oder Produkte des Unternehmens entstehen können. Die Versicherung übernimmt die Kosten für Schadensersatzansprüche sowie eventuelle Gerichts- und Anwaltskosten. Es ist wichtig, dass Unternehmen eine Betriebshaftpflichtversicherung abschließen, um sich vor finanziellen Risiken im Falle von Schadensfällen zu schützen. Die genauen Leistungen und Deckungsumfänge können je nach Versicherungsvertrag variieren, daher ist es ratsam, sich vor Vertragsabschluss ausführlich zu informieren. **
-
Was sind Vermögensschäden in der Betriebshaftpflicht?
Was sind Vermögensschäden in der Betriebshaftpflicht? Vermögensschäden beziehen sich auf finanzielle Verluste, die einem Dritten durch Handlungen oder Unterlassungen eines Unternehmens entstehen. In der Betriebshaftpflichtversicherung sind Vermögensschäden oft mitversichert, da sie neben Sach- und Personenschäden eine häufige Haftungsfolge im Geschäftsalltag darstellen. Beispiele für Vermögensschäden sind entgangener Gewinn, Rufschädigung oder finanzielle Einbußen aufgrund fehlerhafter Beratung oder Dienstleistung. Eine umfassende Betriebshaftpflichtversicherung sollte daher auch Vermögensschäden abdecken, um das Unternehmen vor finanziellen Risiken zu schützen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.